Domain boroskop.de kaufen?
Wir ziehen mit dem Projekt
boroskop.de um.
Sind Sie am Kauf der Domain
boroskop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boroskop.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
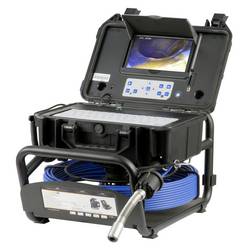
PCE Instruments Boroskop PCE-IVE 320Die Inspektions-Video-Kamera dient der Diagnose und Überwachung von schwer zugänglichen Stellen an Maschinen und Anlagen. Durch die Länge der Inspektions-Video-Kamera besteht die Möglichkeit auch schwer zugängliche Stellen zu erfassen. Dabei wird eine Kameraüberwachung mit der Inspektions-Video-Kamera durch den flexiblen Kamerakopf unterstützt. Er lässt sich durch Biegen in die gewünschte Position bringen und somit werden Aufnahmen in einem bestimmten Winkel ebenfalls ermöglicht. An der Kamera befinden sich 12 helle LEDs, die den Raum in dem die Inspektions-Video-Kamera zum Einsatz kommen soll, sehr gut ausleuchten, sodass ein klares Bild auf das Display übertragen werden kann. Die Helligkeit der LEDs kann mit Hilfe eines Stellrads am Griff der Inspektions-Video-Kamera eingestellt werden. Somit kann die Inspektions-Video-Kamera auch im Innern von Maschinen potentielle Gefahren erkennen. Beispielsweise werden Bruchstellen an Bauteilen oder ähnliches durch diese Inspektions-Video-Kamera deutlich gemacht. Neben dem normalen Modus, in welchem die Bilder nur an das Display übertragen werden, kann außerdem eine Videoaufzeichnung durchgeführt werden, falls eine SD-Karte eingesetzt ist. Somit können ebenfalls Laufeigenschaften einzelner Komponenten überwacht und gegebenenfalls später optimiert werden. Im Lieferumfang zur Inspektions-Video-Kamera ist neben der passenden SD-Karte ebenfalls ein Kartenlesegerät vorhanden, sodass die produzierten Videos später problemlos am PC begutachtet werden können. Damit die Videos korrekt zugeordnet werden können, wenn sie am Computer gestartet werden, fügt die Inspektions-Video-Kamera dem Video automatisch Datum und Uhrzeit hinzu. Somit kann es zu keinerlei Verwechselungen kommen. Hierbei muss jedoch beachtet werden, dass Datum und Uhrzeit am Steuerelement korrekt eingestellt wurden.1185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
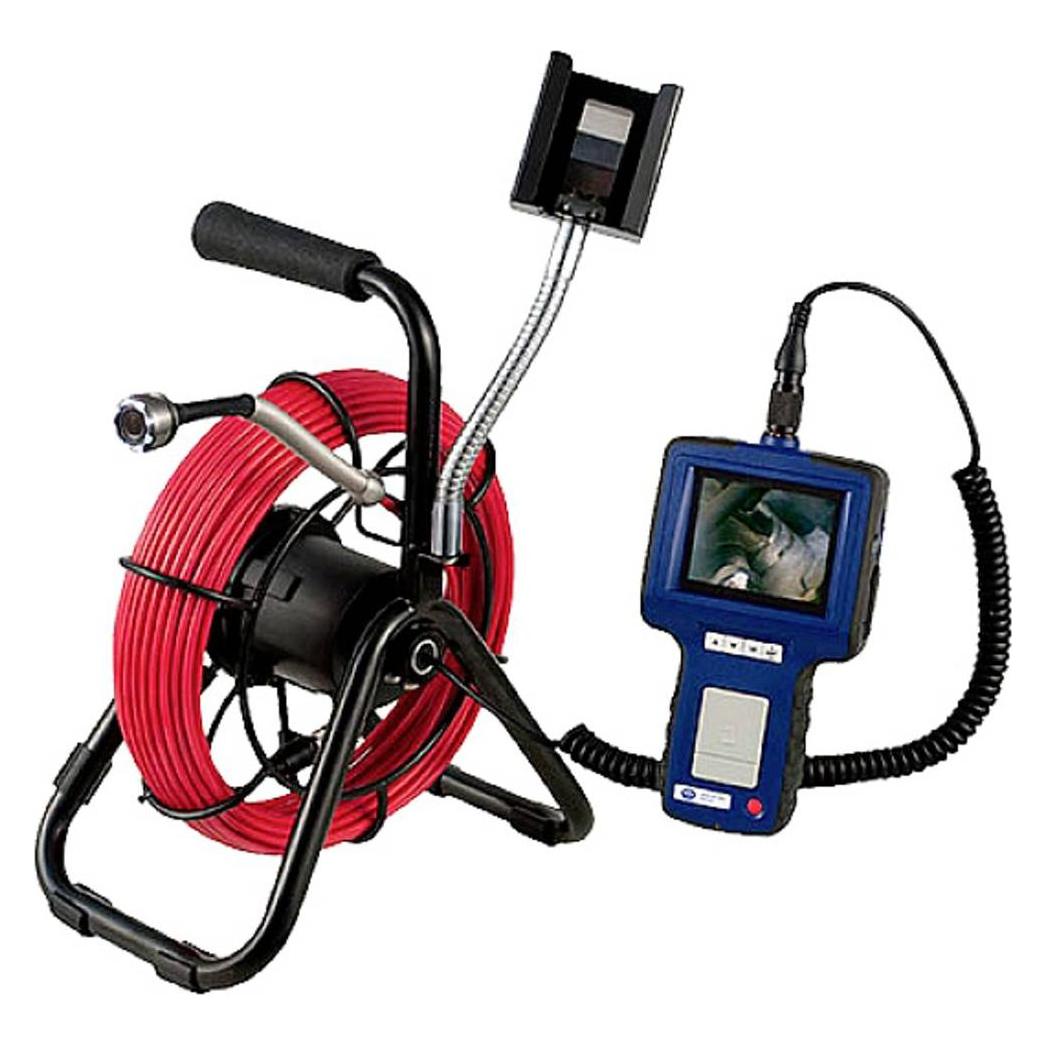
PCE Instruments Boroskop PCE-PIC 40Das Videoendoskop speziell für Rohre ist ein ideales Tool für jeden Servicetechniker, der Rohre und Kanäle optisch untersuchen muss. Das Videoendoskop speziell für Rohre besitzt einen 23 mm Kamerakopf, der an einem Glasfaser Schubkabel befestigt ist. Das Videoendoskop ist optimal für Rohre und Kanäle DN40 ... 150 mm geeignet. Die Kamera des Videoendoskops ist bis 20 m wasserdicht. Zur erleichterten Suche von Schadstellen an Kanälen und Rohren besitzt das Videoendoskop eine elektronische Meterzählung. Aufgenommene Bilder und Videos können auf einer SD Speicherkarte über das Videoendoskop gespeichert werden. Zur besseren Dokumentation können den Bildern und Videos über die Tastatur Kommentare hinzugefügt werden. Das Videoendoskop speziell für Rohre wird in einem wasserfesten Koffer geliefert. Der Koffer des Videoendoskops ist direkt auf dem Kabelroller montiert. So nimmt das Videoendoskop nur wenig Platz beim Transport ein. Das Videoendoskop speziell für Rohre ist mit einem Akku ausgestattet, der ein mobiles Arbeiten ermöglicht. Über ein Netzteil bzw. das KFZ Ladegerät wird der Akku der Kanalkamera geladen.2429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
PCE Instruments Boroskop PCE-RS 27Starres Boroskop zur visuellen Prüfung in kleinen und schmalen Bohrungen und Hohlräumen. Mit einem Durchmesser von 2,7 mm und einer Länge von 175 mm ist dieses starre Boroskop sehr vielseitig einsetzbar. Die integrierte LED Lampe ermöglicht eine sehr gute Ausleuchtung der zu inspizierenden Hohlräume.Zur Bildübertragung nutzt dieses Boroskop ein Linsensystem mit einem Sichtfeld von 45 °. Das Boroskop ist robust und für den Industriealltag konzipiert. Mit diesem starren Boroskop erhalten Sie besonders hochauflösende Bilder mit einer hohen Bildschärfe. Besonders für Inspektionen von kleinen Objekten ist das Boroskop sehr gut geeignet.1249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Boroskop PCE-IVE 320Die Inspektions-Video-Kamera dient der Diagnose und Überwachung von schwer zugänglichen Stellen an Maschinen und Anlagen. Durch die Länge der Inspektions-Video-Kamera besteht die Möglichkeit auch schwer zugängliche Stellen zu erfassen. Dabei wird eine Kameraüberwachung mit der Inspektions-Video-Kamera durch den flexiblen Kamerakopf unterstützt. Er lässt sich durch Biegen in die gewünschte Position bringen und somit werden Aufnahmen in einem bestimmten Winkel ebenfalls ermöglicht. An der Kamera befinden sich 12 helle LEDs, die den Raum in dem die Inspektions-Video-Kamera zum Einsatz kommen soll, sehr gut ausleuchten, sodass ein klares Bild auf das Display übertragen werden kann. Die Helligkeit der LEDs kann mit Hilfe eines Stellrads am Griff der Inspektions-Video-Kamera eingestellt werden. Somit kann die Inspektions-Video-Kamera auch im Innern von Maschinen potentielle Gefahren erkennen. Beispielsweise werden Bruchstellen an Bauteilen oder ähnliches durch diese Inspektions-Video-Kamera deutlich gemacht. Neben dem normalen Modus, in welchem die Bilder nur an das Display übertragen werden, kann außerdem eine Videoaufzeichnung durchgeführt werden, falls eine SD-Karte eingesetzt ist. Somit können ebenfalls Laufeigenschaften einzelner Komponenten überwacht und gegebenenfalls später optimiert werden. Im Lieferumfang zur Inspektions-Video-Kamera ist neben der passenden SD-Karte ebenfalls ein Kartenlesegerät vorhanden, sodass die produzierten Videos später problemlos am PC begutachtet werden können. Damit die Videos korrekt zugeordnet werden können, wenn sie am Computer gestartet werden, fügt die Inspektions-Video-Kamera dem Video automatisch Datum und Uhrzeit hinzu. Somit kann es zu keinerlei Verwechselungen kommen. Hierbei muss jedoch beachtet werden, dass Datum und Uhrzeit am Steuerelement korrekt eingestellt wurden.1185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
PCE Instruments Boroskop PCE-PIC 40Das Videoendoskop speziell für Rohre ist ein ideales Tool für jeden Servicetechniker, der Rohre und Kanäle optisch untersuchen muss. Das Videoendoskop speziell für Rohre besitzt einen 23 mm Kamerakopf, der an einem Glasfaser Schubkabel befestigt ist. Das Videoendoskop ist optimal für Rohre und Kanäle DN40 ... 150 mm geeignet. Die Kamera des Videoendoskops ist bis 20 m wasserdicht. Zur erleichterten Suche von Schadstellen an Kanälen und Rohren besitzt das Videoendoskop eine elektronische Meterzählung. Aufgenommene Bilder und Videos können auf einer SD Speicherkarte über das Videoendoskop gespeichert werden. Zur besseren Dokumentation können den Bildern und Videos über die Tastatur Kommentare hinzugefügt werden. Das Videoendoskop speziell für Rohre wird in einem wasserfesten Koffer geliefert. Der Koffer des Videoendoskops ist direkt auf dem Kabelroller montiert. So nimmt das Videoendoskop nur wenig Platz beim Transport ein. Das Videoendoskop speziell für Rohre ist mit einem Akku ausgestattet, der ein mobiles Arbeiten ermöglicht. Über ein Netzteil bzw. das KFZ Ladegerät wird der Akku der Kanalkamera geladen.2429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die optometrische UntersuchungDie optometrische Untersuchung , Alle relevanten Verfahren der optometrischen Untersuchung - Konkrete Anleitungen zur praktischen Methodendurchführung inkl. Dokumentation - Moderne Gestaltung mit Merksätzen, Praxistipps, Infoboxen, Flussdiagrammen, zahlreichen Fallbeispielen und vielen anschaulichen Abbildungen - Hilfreich für die Weiterbildung in der Augenheilkunde - Abgestimmt auf die Lehrpläne für das Studium der Augenoptik/Optometrie - Alle Kapitel mit abschließender Zusammenfassung und Multiple-Choice-Fragen Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20240221, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Dietze, Holger, Auflage: 24003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 384, Abbildungen: 348 Abbildungen, Keyword: Auge; Augenheilkunde; Augenoptik; Fachhochschule; Masterkurs; Masterkurs /Unterrichtsmaterial; Optometrie, Fachschema: Anamnese~Medizin / Anamnese~Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Untersuchung (medizinisch)~Medizin / Spezialgebiete, Fachkategorie: Augenheilkunde~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 242, Breite: 176, Höhe: 24, Gewicht: 928, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000071333001 9783132456426-2 B0000071333002 9783132456426-1,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traumatologisch-Orthopädische UntersuchungTraumatologisch-Orthopädische Untersuchung , Das Buch stellt alle traumatologisch-orthopädischen Untersuchungen übersichtlich und strukturiert vor. Für jede Körperregion werden Ihnen die klinischen Untersuchungsmethoden Schritt für Schritt mit ausdrucksstarken Abbildungen erklärt. Praxisorientiert und auf das Wesentliche beschränkt, werden zu jedem klinischen Test Ziel, Durchführung und Beurteilung beschrieben. Damit erhalten Sie eine echte Hilfe für die Durchführung aller klinisch-orthopädischen Untersuchungen. Neu in der 2. Auflage: Komplett aktualisiert Kapitel Schädeltrauma grundlegend überarbeitet Komplett neu Kap. 16: Besonderheiten der Untersuchung des verletzten Kindes Einige neue Tests wie z.B. Endgelenk Schaukeltest (Langfinger), Faber-Test (Hüfte/Becken), Compression-Test (Hüfte/Becken), Sacral-Thrust-Test (Becken) 13 kurze Videos, die zeigen, wie man ausgewählte Untersuchungen korrekt durchführt - vor allem zu den Themen Sprunggelenk und Füße Das Buch eignet sich für: Weiterbildungsassistent*innen und Fachärzt*innen Orthopädie Unfallchirurgie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20230614, Redaktion: Hofmann, Gunther O.~Marintschev, Ivan, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 270, Abbildungen: 315 farbige Abbildungen, Keyword: Untersuchung; Traumatologie; Orthopädie; Unfallchirurgie; Diagnostik; Anamnese; Tests; klinische Untersuchung; Funktionsprüfung; Schulter; Knie; Wirbelsäule; Ellenbogen; Hand; Verletzungen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Orthopädie~Trauma (medizinisch)~Traumatologie, Fachkategorie: Orthopädie und Brüche~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 169, Höhe: 14, Gewicht: 556, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.