Domain boroskop.de kaufen?
Wir ziehen mit dem Projekt
boroskop.de um.
Sind Sie am Kauf der Domain
boroskop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boroskop.de kaufen?
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
PCE Instruments Boroskop PCE-RS 27Starres Boroskop zur visuellen Prüfung in kleinen und schmalen Bohrungen und Hohlräumen. Mit einem Durchmesser von 2,7 mm und einer Länge von 175 mm ist dieses starre Boroskop sehr vielseitig einsetzbar. Die integrierte LED Lampe ermöglicht eine sehr gute Ausleuchtung der zu inspizierenden Hohlräume.Zur Bildübertragung nutzt dieses Boroskop ein Linsensystem mit einem Sichtfeld von 45 °. Das Boroskop ist robust und für den Industriealltag konzipiert. Mit diesem starren Boroskop erhalten Sie besonders hochauflösende Bilder mit einer hohen Bildschärfe. Besonders für Inspektionen von kleinen Objekten ist das Boroskop sehr gut geeignet.1249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
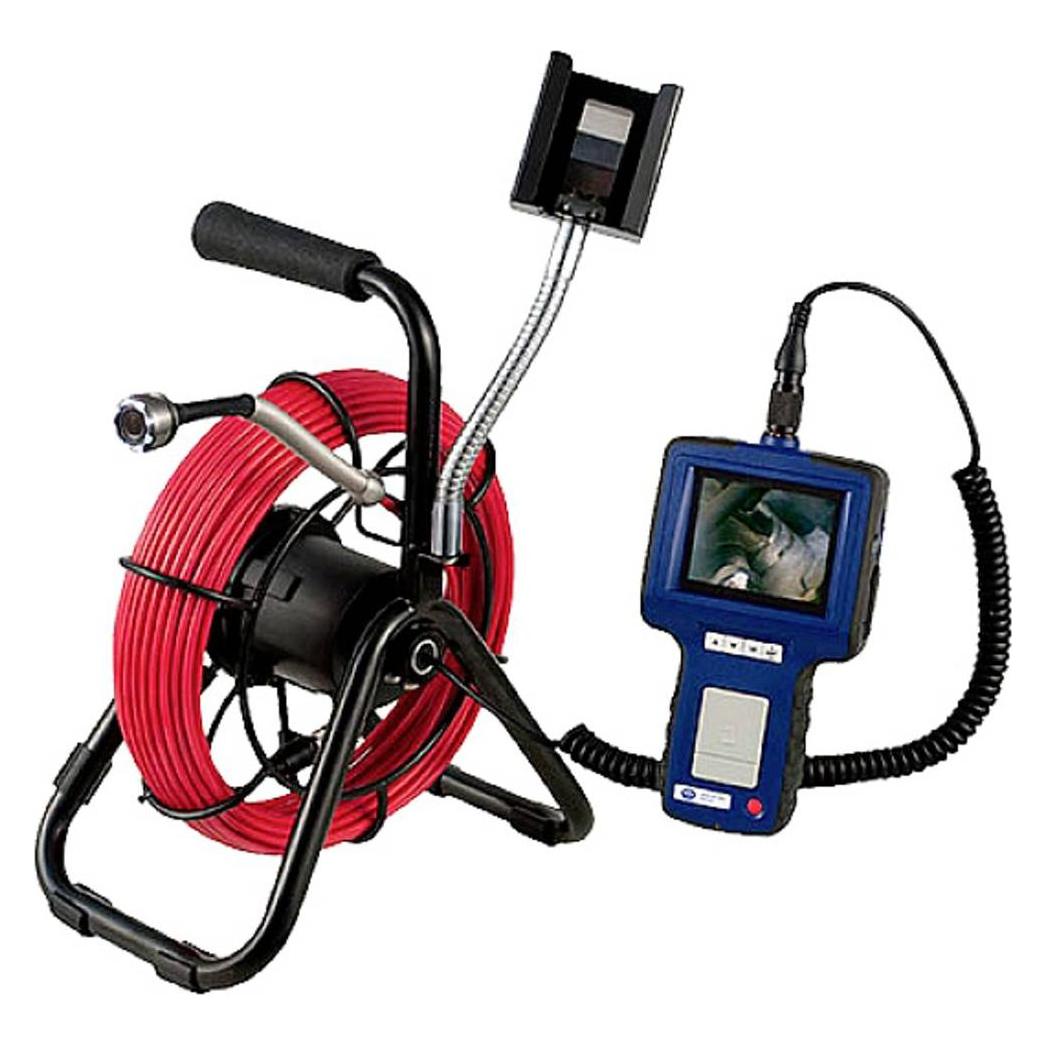
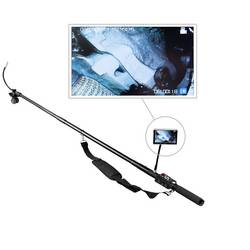
PCE Instruments Boroskop PCE-IVE 320Die Inspektions-Video-Kamera dient der Diagnose und Überwachung von schwer zugänglichen Stellen an Maschinen und Anlagen. Durch die Länge der Inspektions-Video-Kamera besteht die Möglichkeit auch schwer zugängliche Stellen zu erfassen. Dabei wird eine Kameraüberwachung mit der Inspektions-Video-Kamera durch den flexiblen Kamerakopf unterstützt. Er lässt sich durch Biegen in die gewünschte Position bringen und somit werden Aufnahmen in einem bestimmten Winkel ebenfalls ermöglicht. An der Kamera befinden sich 12 helle LEDs, die den Raum in dem die Inspektions-Video-Kamera zum Einsatz kommen soll, sehr gut ausleuchten, sodass ein klares Bild auf das Display übertragen werden kann. Die Helligkeit der LEDs kann mit Hilfe eines Stellrads am Griff der Inspektions-Video-Kamera eingestellt werden. Somit kann die Inspektions-Video-Kamera auch im Innern von Maschinen potentielle Gefahren erkennen. Beispielsweise werden Bruchstellen an Bauteilen oder ähnliches durch diese Inspektions-Video-Kamera deutlich gemacht. Neben dem normalen Modus, in welchem die Bilder nur an das Display übertragen werden, kann außerdem eine Videoaufzeichnung durchgeführt werden, falls eine SD-Karte eingesetzt ist. Somit können ebenfalls Laufeigenschaften einzelner Komponenten überwacht und gegebenenfalls später optimiert werden. Im Lieferumfang zur Inspektions-Video-Kamera ist neben der passenden SD-Karte ebenfalls ein Kartenlesegerät vorhanden, sodass die produzierten Videos später problemlos am PC begutachtet werden können. Damit die Videos korrekt zugeordnet werden können, wenn sie am Computer gestartet werden, fügt die Inspektions-Video-Kamera dem Video automatisch Datum und Uhrzeit hinzu. Somit kann es zu keinerlei Verwechselungen kommen. Hierbei muss jedoch beachtet werden, dass Datum und Uhrzeit am Steuerelement korrekt eingestellt wurden.1185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
PCE Instruments Boroskop PCE-RS 27Starres Boroskop zur visuellen Prüfung in kleinen und schmalen Bohrungen und Hohlräumen. Mit einem Durchmesser von 2,7 mm und einer Länge von 175 mm ist dieses starre Boroskop sehr vielseitig einsetzbar. Die integrierte LED Lampe ermöglicht eine sehr gute Ausleuchtung der zu inspizierenden Hohlräume.Zur Bildübertragung nutzt dieses Boroskop ein Linsensystem mit einem Sichtfeld von 45 °. Das Boroskop ist robust und für den Industriealltag konzipiert. Mit diesem starren Boroskop erhalten Sie besonders hochauflösende Bilder mit einer hohen Bildschärfe. Besonders für Inspektionen von kleinen Objekten ist das Boroskop sehr gut geeignet.1249,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
PCE Instruments Boroskop PCE-IVE 320Die Inspektions-Video-Kamera dient der Diagnose und Überwachung von schwer zugänglichen Stellen an Maschinen und Anlagen. Durch die Länge der Inspektions-Video-Kamera besteht die Möglichkeit auch schwer zugängliche Stellen zu erfassen. Dabei wird eine Kameraüberwachung mit der Inspektions-Video-Kamera durch den flexiblen Kamerakopf unterstützt. Er lässt sich durch Biegen in die gewünschte Position bringen und somit werden Aufnahmen in einem bestimmten Winkel ebenfalls ermöglicht. An der Kamera befinden sich 12 helle LEDs, die den Raum in dem die Inspektions-Video-Kamera zum Einsatz kommen soll, sehr gut ausleuchten, sodass ein klares Bild auf das Display übertragen werden kann. Die Helligkeit der LEDs kann mit Hilfe eines Stellrads am Griff der Inspektions-Video-Kamera eingestellt werden. Somit kann die Inspektions-Video-Kamera auch im Innern von Maschinen potentielle Gefahren erkennen. Beispielsweise werden Bruchstellen an Bauteilen oder ähnliches durch diese Inspektions-Video-Kamera deutlich gemacht. Neben dem normalen Modus, in welchem die Bilder nur an das Display übertragen werden, kann außerdem eine Videoaufzeichnung durchgeführt werden, falls eine SD-Karte eingesetzt ist. Somit können ebenfalls Laufeigenschaften einzelner Komponenten überwacht und gegebenenfalls später optimiert werden. Im Lieferumfang zur Inspektions-Video-Kamera ist neben der passenden SD-Karte ebenfalls ein Kartenlesegerät vorhanden, sodass die produzierten Videos später problemlos am PC begutachtet werden können. Damit die Videos korrekt zugeordnet werden können, wenn sie am Computer gestartet werden, fügt die Inspektions-Video-Kamera dem Video automatisch Datum und Uhrzeit hinzu. Somit kann es zu keinerlei Verwechselungen kommen. Hierbei muss jedoch beachtet werden, dass Datum und Uhrzeit am Steuerelement korrekt eingestellt wurden.1185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die optometrische UntersuchungDie optometrische Untersuchung , Alle relevanten Verfahren der optometrischen Untersuchung - Konkrete Anleitungen zur praktischen Methodendurchführung inkl. Dokumentation - Moderne Gestaltung mit Merksätzen, Praxistipps, Infoboxen, Flussdiagrammen, zahlreichen Fallbeispielen und vielen anschaulichen Abbildungen - Hilfreich für die Weiterbildung in der Augenheilkunde - Abgestimmt auf die Lehrpläne für das Studium der Augenoptik/Optometrie - Alle Kapitel mit abschließender Zusammenfassung und Multiple-Choice-Fragen Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20240221, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Dietze, Holger, Auflage: 24003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 384, Abbildungen: 348 Abbildungen, Keyword: Auge; Augenheilkunde; Augenoptik; Fachhochschule; Masterkurs; Masterkurs /Unterrichtsmaterial; Optometrie, Fachschema: Anamnese~Medizin / Anamnese~Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Untersuchung (medizinisch)~Medizin / Spezialgebiete, Fachkategorie: Augenheilkunde~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 242, Breite: 176, Höhe: 24, Gewicht: 928, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000071333001 9783132456426-2 B0000071333002 9783132456426-1,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traumatologisch-Orthopädische UntersuchungTraumatologisch-Orthopädische Untersuchung , Das Buch stellt alle traumatologisch-orthopädischen Untersuchungen übersichtlich und strukturiert vor. Für jede Körperregion werden Ihnen die klinischen Untersuchungsmethoden Schritt für Schritt mit ausdrucksstarken Abbildungen erklärt. Praxisorientiert und auf das Wesentliche beschränkt, werden zu jedem klinischen Test Ziel, Durchführung und Beurteilung beschrieben. Damit erhalten Sie eine echte Hilfe für die Durchführung aller klinisch-orthopädischen Untersuchungen. Neu in der 2. Auflage: Komplett aktualisiert Kapitel Schädeltrauma grundlegend überarbeitet Komplett neu Kap. 16: Besonderheiten der Untersuchung des verletzten Kindes Einige neue Tests wie z.B. Endgelenk Schaukeltest (Langfinger), Faber-Test (Hüfte/Becken), Compression-Test (Hüfte/Becken), Sacral-Thrust-Test (Becken) 13 kurze Videos, die zeigen, wie man ausgewählte Untersuchungen korrekt durchführt - vor allem zu den Themen Sprunggelenk und Füße Das Buch eignet sich für: Weiterbildungsassistent*innen und Fachärzt*innen Orthopädie Unfallchirurgie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20230614, Redaktion: Hofmann, Gunther O.~Marintschev, Ivan, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 270, Abbildungen: 315 farbige Abbildungen, Keyword: Untersuchung; Traumatologie; Orthopädie; Unfallchirurgie; Diagnostik; Anamnese; Tests; klinische Untersuchung; Funktionsprüfung; Schulter; Knie; Wirbelsäule; Ellenbogen; Hand; Verletzungen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Orthopädie~Trauma (medizinisch)~Traumatologie, Fachkategorie: Orthopädie und Brüche~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 169, Höhe: 14, Gewicht: 556, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.